
Assurer un scooter Peugeot, que ce soit un Kisbee 50 cm³ ou un Pulsion 125, représente un budget qui varie fortement selon le modèle, le profil du conducteur et le niveau de couverture choisi. Comprendre les mécanismes de tarification permet d’éviter de payer trop cher pour des garanties inadaptées, ou pire, de rouler avec une protection insuffisante.
Assurance scooter Peugeot : ce qui fait vraiment varier la prime
Le prix d’une assurance scooter Peugeot ne dépend pas d’un seul facteur. C’est une combinaison de critères que les assureurs pondèrent différemment, ce qui explique les écarts parfois considérables d’un devis à l’autre.
Le premier critère, c’est la cylindrée. Un Peugeot Kisbee 50 cm³ coûte nettement moins cher à assurer qu’un Pulsion 125. La raison est simple : la vitesse maximale, la puissance et la sinistralité statistique ne sont pas les mêmes.
Vient ensuite le profil du conducteur. L’âge pèse lourd dans le calcul. Un conducteur de moins de 25 ans subit une surprime significative, parfois le double du tarif standard. Le coefficient bonus-malus joue aussi un rôle direct : chaque année sans sinistre responsable réduit la prime de 5 %, jusqu’à un bonus maximal de 0,50 (soit 50 % de réduction).
Le lieu de stationnement entre également en ligne de compte. Un scooter garé dans un parking fermé coûte moins cher à assurer qu’un véhicule stationné en permanence sur la voie publique, surtout dans les grandes agglomérations où le vol et le vandalisme sont plus fréquents.
Dernier point souvent sous-estimé : l’usage déclaré. Un trajet domicile-travail quotidien en zone urbaine n’est pas facturé au même niveau qu’un usage occasionnel le week-end.
Formule au tiers, intermédiaire ou tous risques : quel niveau pour un scooter Peugeot ?
Choisir entre les trois grandes formules d’assurance revient à arbitrer entre budget mensuel et tranquillité en cas de sinistre. Voici ce que couvre chaque niveau.
La formule au tiers
C’est le minimum légal. Elle couvre uniquement la responsabilité civile, c’est-à-dire les dommages que vous causez à un tiers (piéton, autre véhicule, mobilier urbain). La formule au tiers ne rembourse ni votre scooter ni vos blessures.
Pour un Kisbee 50 cm³ d’occasion dont la valeur résiduelle est faible, cette formule peut suffire. Mais rouler sans garantie personnelle du conducteur reste un pari risqué : les frais médicaux après un accident de deux-roues peuvent atteindre des montants très élevés.
La formule intermédiaire (tiers étendu)
Elle ajoute généralement le vol, l’incendie et parfois la garantie personnelle du conducteur. C’est le compromis le plus fréquent pour les scooters Peugeot récents (moins de cinq ans). Elle couvre les risques les plus probables sans gonfler excessivement la prime.
La formule tous risques
Elle prend en charge l’ensemble des dommages, y compris ceux que vous causez à votre propre véhicule lors d’un accident responsable. Pour un Peugeot Pulsion 125 acheté neuf, cette option protège votre investissement. Certains contrats incluent même une garantie valeur à neuf durant la première année.
Vous hésitez entre deux formules ? Posez-vous une question simple : si votre scooter est détruit demain dans un accident dont vous êtes responsable, pouvez-vous absorber la perte financière sans difficulté ? Si la réponse est non, montez d’un cran.
Contrôle technique et débridage : deux pièges qui peuvent annuler votre couverture
Depuis quelques années, la réglementation autour des deux-roues s’est durcie. Deux évolutions récentes touchent directement les propriétaires de scooters Peugeot.
Le contrôle technique des scooters immatriculés
Pour les scooters immatriculés entre 2020 et 2021, le premier contrôle technique doit être effectué au plus tard le 31 décembre 2026, conformément à l’arrêté du 23 octobre 2023. Un défaut de conformité ou une modification non déclarée (pot d’échappement, variateur) peut compliquer sérieusement la prise en charge après un sinistre.
L’assureur n’annulera pas forcément le contrat, mais il pourra invoquer une aggravation du risque non déclarée pour réduire l’indemnisation, voire la refuser.
La vérification du débridage sur les 50 cm³
Depuis le 1er mars 2026, les cyclomoteurs de catégorie L1 (comme le Peugeot Kisbee 50 cm³) sont soumis à une mesure de vitesse au céléromètre lors du contrôle technique. Cette vérification cible directement le débridage.
Concrètement, si votre Kisbee a été débridé et que cette modification n’a pas été déclarée à votre assureur, un accident peut entraîner un refus total d’indemnisation. Le débridage modifie la catégorie réelle du véhicule : votre contrat couvre un 50 cm³ limité à 45 km/h, pas un scooter capable de rouler à 70 km/h.
Fin de la carte verte et preuve d’assurance scooter en 2026
Depuis le 1er avril 2024, la carte verte a été supprimée. Les forces de l’ordre vérifient désormais l’assurance de votre scooter Peugeot via le Fichier des véhicules assurés (FVA), une base de données consultable en temps réel.
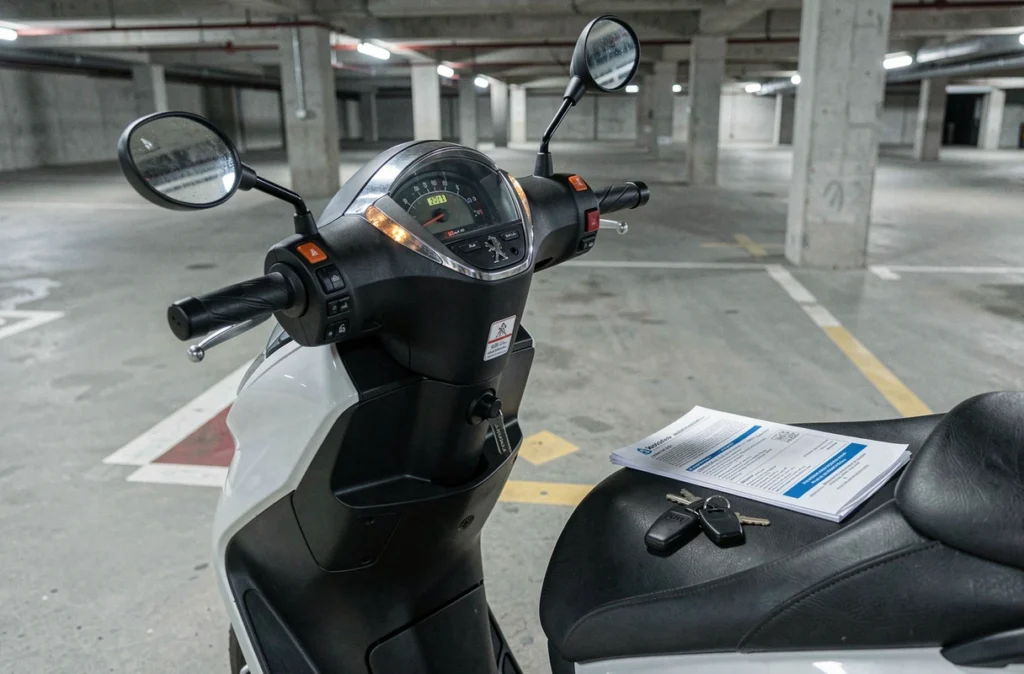
En pratique, l’assureur transmet l’information au FVA dans les jours qui suivent la souscription. Pendant ce délai, un document appelé « mémo véhicule assuré » fait office de justificatif. Gardez-le sur vous les premiers jours suivant la signature du contrat.
Ce changement simplifie les démarches mais impose une exigence : votre contrat doit être actif et à jour dans le fichier. Un retard de paiement de prime peut entraîner une suspension qui apparaît dans le FVA, avec à la clé une verbalisation en cas de contrôle.
Critères concrets pour choisir son assurance scooter Peugeot
Au-delà du prix affiché, plusieurs éléments méritent une lecture attentive avant de signer.
- La franchise en cas de vol : certains contrats appliquent une franchise élevée sur les scooters 50 cm³, parfois proche de la valeur résiduelle du véhicule. Vérifiez que la franchise reste proportionnée au prix de votre Kisbee ou Streetzone.
- La garantie personnelle du conducteur : souvent absente de la formule au tiers, elle couvre vos propres blessures. Son plafond d’indemnisation varie considérablement d’un assureur à l’autre.
- L’assistance panne et remorquage : certains contrats ne déclenchent l’assistance qu’à partir d’une distance minimale du domicile. Pour un scooter utilisé en ville, cette condition peut rendre la garantie inutile.
- Les exclusions liées à l’usage professionnel : si vous utilisez votre scooter Peugeot pour des livraisons, même occasionnelles, vérifiez que votre contrat ne l’exclut pas explicitement.
Comparer les devis sur le seul critère du prix mensuel est une erreur fréquente. Deux contrats au même tarif peuvent offrir des niveaux de protection radicalement différents en cas de sinistre grave.
Scooter Peugeot électrique : une assurance identique avec des spécificités batterie
Les scooters électriques Peugeot sont soumis à la même obligation d’assurance que les modèles thermiques. La responsabilité civile reste le minimum légal, et les formules (tiers, intermédiaire, tous risques) fonctionnent de manière identique.
La particularité concerne la batterie. Sur un modèle électrique, elle représente une part significative de la valeur du véhicule. Vérifiez si votre contrat couvre le remplacement de la batterie en cas de dommage accidentel, et dans quelles conditions (franchise, vétusté appliquée).
Certains assureurs proposent des tarifs légèrement inférieurs pour les scooters électriques, en raison de statistiques de sinistralité encore favorables. Cette tendance n’est pas systématique, d’où l’intérêt de comparer plusieurs devis.
Le prix d’une assurance pour un scooter Peugeot dépend d’un ensemble de paramètres qu’aucun simulateur en ligne ne peut parfaitement résumer. Le modèle précis, votre historique de conduite, votre lieu de résidence et les garanties retenues produisent un tarif qui vous est propre. Pour obtenir une estimation fiable et adaptée à votre situation, remplissez le formulaire de demande de devis ci-dessous : un professionnel vous recontactera rapidement pour détailler les options disponibles.